
(MERXWIRE編譯/台灣台北) 全球人口老化正逐漸改變世界經濟與產業發展方向。隨著醫療技術進步、公共衛生體系改善及生活條件提升,人類平均壽命持續延長,高齡人口快速增加,帶動醫療照護、長期照顧、退休金融、銀髮住宅及休閒旅遊等領域的需求成長,逐步形成規模日益擴大的「長壽經濟」(Longevity Economy)。人口老化不再只是人口結構的變化,也成為影響全球消費市場、產業布局與經濟發展的重要因素。
全球高齡人口快速增加,帶動醫療照護、退休金融與銀髮住宅等需求成長,銀髮經濟規模預計從2025年的19.02兆美元增至2035年的34.67兆美元。
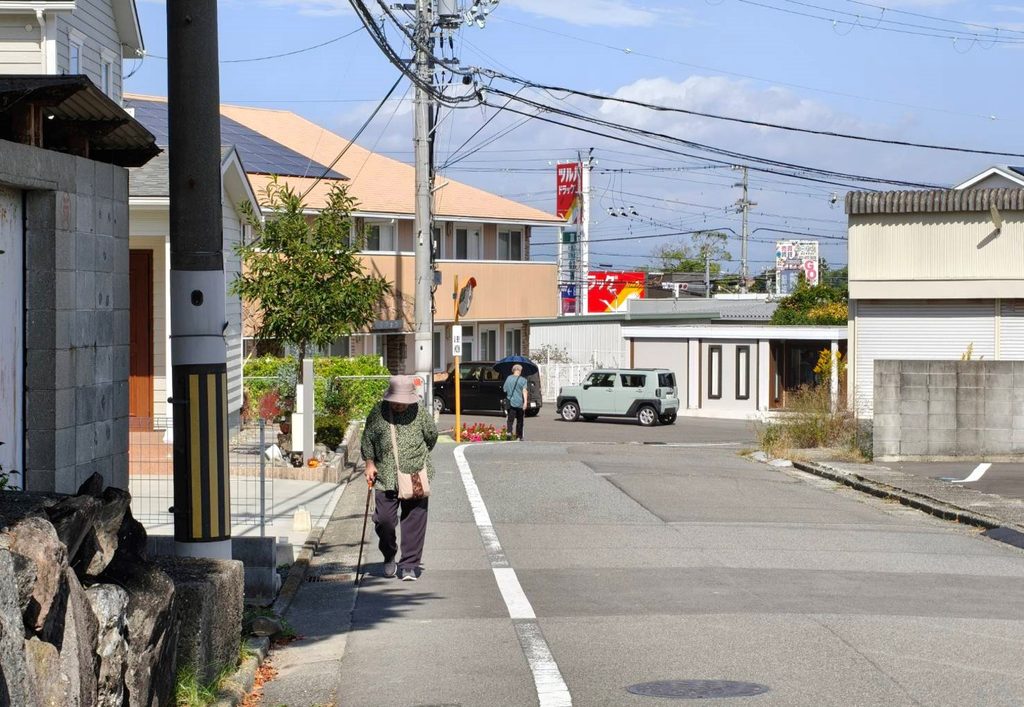
世界衛生組織(WHO)預估,到2050年,全球60歲以上人口將達到21億人,其中80歲以上人口將增至4.26億人,約為2020年的三倍。隨著人類壽命延長與出生率下降,高齡人口在全球人口中的占比持續提高,人口老化也從日本、義大利等較早進入高齡社會的國家,逐漸擴展至更多已開發國家與新興市場,成為全球共同面臨的人口趨勢。
然而,高齡人口增加也使各國面臨勞動年齡人口減少、退休保障支出增加及醫療照護需求擴大的挑戰。從公共年金、長期照顧到勞動力配置與住宅規劃,各項社會制度都必須因應人口結構改變而調整。另一方面,高齡者的健康管理、生活服務、智慧科技與適齡消費需求,也為企業帶來新的市場機會。如何在因應人口老化所帶來的社會成本之際,發展相關產業並創造新的經濟動能,將成為未來全球長壽經濟發展的重要課題。
全球高齡人口擴張:一場跨越洲際的人口結構轉型
高齡化最初常被視為日本、義大利、德國等已開發國家的問題,但如今已明顯成為全球現象。人口規模大的國家,即使高齡人口占比尚未達到歐日水準,其65歲以上人口的絕對數量仍十分龐大;這使得高齡照顧、醫療資源與年金制度所面對的壓力,並不因國家發展程度不同而消失。
根據世界銀行2024年資料,中國的65歲以上人口約為2.07億人,居全球首位;印度約為1.04億人,美國約為6,120萬人,日本約為3,690萬人。 這四個國家合計便有超過4億名65歲以上人口,顯示高齡照顧需求已經是全球性的巨大市場與公共責任。
全球65歲以上人口前十大國家
| 排名 | 國家 | 65歲以上人口 | 65歲以上占比 | 總人口 |
|---|---|---|---|---|
| 1 | 中國 | 約2.07億人 | 約14.6% | 約14.1億人 |
| 2 | 印度 | 約1.04億人 | 約7.2% | 約14.4億人 |
| 3 | 美國 | 約6,120萬人 | 約17.7% | 約3.47億人 |
| 4 | 日本 | 約3,690萬人 | 約29.8% | 約1.24億人 |
| 5 | 巴西 | 約2,000萬人 | 約9.4% | 約2.13億人 |
| 6 | 印尼 | 約1,970萬人 | 約7.0% | 約2.82億人 |
| 7 | 德國 | 約1,940萬人 | 約23.0% | 約8,450萬人 |
| 8 | 俄羅斯 | 約1,870萬人 | 約12.8% | 約1.46億人 |
| 9 | 法國 | 約1,530萬人 | 約21.8% | 約7,020萬人 |
| 10 | 義大利 | 約1,480萬人 | 約25.2% | 約5,890萬人 |
從排名可以看出,高齡化並非單一模式。中國、印度、美國與印尼屬於高齡人口規模龐大的國家,照顧需求與醫療支出總量驚人;日本、德國、義大利與法國則屬於老化程度較深的國家,65歲以上人口占比高,年金、醫療與勞動市場的結構性壓力更為集中。
男女壽命差距擴大:高齡社會中的性別不平等與照顧挑戰
高齡人口增加的背後,也隱含明顯的性別差異。根據全球即時統計數據庫Worldometer最新的資料顯示,目前全球平均預期壽命約為73.8歲,其中女性約為76.4歲,男性約為71.2歲,女性平均比男性多活約5.2歲。這意味著在高齡階段,女性人口通常多於男性,也更容易面臨喪偶、獨居、照顧責任與老年貧窮等風險。
| 性別 | 平均預期壽命 | 風險與需求 |
|---|---|---|
| 女性 | 約76.4歲 | 高齡女性人口較多,喪偶、獨居與照顧需求風險較高。 |
| 男性 | 約71.2歲 | 平均壽命較短,慢性病與退休後的健康風險仍不容忽視。 |
| 全體 | 約73.8歲 | 全球壽命延長,使高齡照顧與健康促進需求同步上升。 |
女性平均壽命通常比男性長,主要與生理、基因及生活習慣有關。女性的雌激素在停經前具有一定的心血管保護作用,免疫反應也通常較強;此外,男性吸菸、飲酒、從事高風險工作及發生意外事故的比例在許多國家較高,因此整體死亡風險相對較高。
壽命差距也提醒政策制定者,高齡政策不能只關注「平均年齡」,而必須看見不同性別、收入、健康狀況與居住型態的差異。例如,女性因平均壽命較長,晚年獨居與長期照顧需求往往更高;男性則可能在退休後面臨社會連結中斷、心理健康與再就業困難等問題。因此,長壽社會的政策設計,必須同時納入性別觀點與弱勢保障。
全球年齡結構反轉:高齡人口超越兒童的世紀轉折
高齡化並非單純的老年人口增加,而是人口年齡結構的根本改變。當出生率下降、平均壽命上升,年輕人口相對減少、老年人口相對增加,社會便從「較多工作者支撐較少退休者」,逐漸轉向「較少工作者支撐較多高齡者」。
更重要的是,不同年齡層之間的相對規模正在改變。2020年,全球60歲以上人口首次超過5歲以下兒童;到了2050年,60歲以上人口將是5歲以下兒童的兩倍以上,甚至會超過15至24歲的青少年與青年人口。 這代表高齡人口不再只是社會中的少數群體,而是逐漸成為人口結構的重要主體。
全球年齡結構的關鍵轉折
| 關鍵時間點 | 人口變化與意涵 |
|---|---|
| 2020年 | 60歲以上人口首次超過5歲以下兒童,高齡人口成為重要人口群體。 |
| 2030年代中期 | 80歲以上人口將超過1歲以下嬰兒,達到2.65億人。 |
| 2050年 | 60歲以上人口將超過5歲以下兒童的兩倍,幼年人口規模持續縮小。 |
| 2050年 | 60歲以上人口將超過青少年與青年人口,社會重心向高齡端移動。 |
| 2070年代後期 | 65歲以上人口將達22億人,並首次超過18歲以下兒童。 |
聯合國《世界人口展望2024》進一步指出,全球65歲以上人口預計將在2070年代後期達到22億人,並首次超過18歲以下兒童人口;同時,80歲以上人口預計在2030年代中期便會超過1歲以下嬰兒,屆時將達到2.65億人。 這些數字顯示,高齡化不只是老年人口增加,而是整個社會的年齡金字塔正在重塑。
長壽經濟崛起:高齡消費力道重塑全球產業版圖
長壽經濟的規模不容忽視!當高齡人口成為社會的重要主體,其消費與生活需求也正在重塑市場。健康照護、長期照顧、復健輔具、智慧居家、銀髮住宅、老年金融、休閒旅遊、終身學習與適齡消費等需求同步擴大,形成所謂的「長壽經濟」。
全球銀髮經濟規模與類別占比預估值
| 統計類別 | 2025市場規模 | 2025占比 | 2035市場規模 | 2035占比 |
|---|---|---|---|---|
| 醫療與長期照顧 | 5.99兆美元 | 31.5% | 11.33兆美元 | 32.7% |
| 金融與退休服務 | 4.66兆美元 | 24.5% | 7.50兆美元 | 21.6% |
| 住宅與銀髮住宅 | 4.18兆美元 | 22.0% | 7.55兆美元 | 21.8% |
| 休閒與旅遊 | 2.47兆美元 | 13.0% | 4.21兆美元 | 12.1% |
| 其他類別 | 1.72兆美元 | 9.0% | 4.08兆美元 | 11.8% |
| 合計 | 19.02兆美元 | 100% | 34.67兆美元 | 100% |
根據市場情報與成長諮詢公司Strategic Revenue Insights估計,全球銀髮經濟市場規模在2025年約為19.02兆美元,預計到2035年將成長至34.67兆美元,年複合成長率約為6.2%。其中,醫療與長期照顧服務占比最高,達31.5%,規模約5.99兆美元;其次是金融與退休服務,占24.5%;住宅與銀髮住宅占22.0%;休閒與旅遊則占13.0%。
這項結構顯示,長壽經濟的核心不只是醫療與照顧,也包含退休理財、住宅改造、銀髮社區、旅遊休閒與適齡科技。隨著高齡者的健康狀況、教育程度與數位能力提升,市場需要的不再是單一化的「老人產品」,而是能兼顧安全、便利、尊嚴與生活品質的通用設計。
例如,日本自2000年實施長期照護保險,由保險與稅收共同支應,提供居家照顧、日間照顧及機構照顧等服務;政府也推動照顧機器人、ICT 等技術進入長照現場,以減輕照顧人力負擔。南韓也於2008年建立老人長期照護保險,為因老化或老年疾病而難以自理達六個月以上者,提供身體照顧、家務協助、沐浴、看護及機構服務。
從日本、南韓的長照制度與科技導入可見,面對人口老化,各國正透過政策與產業創新擴充照顧資源,也讓長壽經濟從市場需求進一步延伸至社會制度與公共服務的轉型。
新興市場面臨未富先老:人口老化加劇社會與經濟壓力
長壽經濟的發展潛力,並不限於已開發國家!WHO估計,到2050年,全球約有80%的60歲以上人口將生活在中低收入國家。這是當前高齡化最關鍵的轉折:人口老化不再只是富裕國家的社會政策議題,也是發展中國家必須在經濟成長過程中同步處理的結構性挑戰。
對許多新興市場而言,問題在於「未富先老」,這些國家可能尚未建立完整的年金制度、長期照護體系與全民醫療網絡,卻已因生育率下降與壽命延長而快速老化。當家庭規模縮小、子女外出工作、都市化加速,傳統由家庭承擔的照顧功能也逐漸弱化。
巴西與印尼正是典型案例。兩國的65歲以上人口都已接近或超過2,000萬人,代表高齡照顧需求已經達到相當規模;但相較於日本或德國,其長照人力、社區照顧網絡、年金覆蓋率與醫療資源分布仍存在明顯落差。若無法提前布局,高齡化可能進一步擴大城鄉差距、貧窮風險與家庭照顧負擔。
不過,部分新興市場也正在嘗試以數位工具補足照顧與醫療資源的不足。例如,印度推動全國遠距醫療服務eSanjeevani,讓民眾可在家中透過視訊接受醫師諮詢,這也顯示善用數位科技補足醫療資源缺口,可能成為新興市場因應人口老化的重要方向。
退休界線模糊化:高齡勞動參與重塑全球勞動市場
當年輕勞動力逐漸減少,延後退休、持續參與勞動市場,成為各國因應人口老化的重要方向。根據經濟合作暨發展組織(OECD)資料,2024年會員國55至64歲人口平均就業率達66.4%,較2004年的47.7%明顯提升,顯示高齡者在勞動市場中的角色日益重要。
過去,65歲通常被視為退休與職涯結束的分界,但隨著平均壽命延長、年金支出增加及勞動力結構改變,越來越多人在60歲後仍選擇或需要繼續工作,退休年齡與工作年限也逐漸出現彈性。
以日本為例,部分企業透過再僱用、兼任、顧問及技術傳承等方式,讓達到退休年齡但仍有工作意願與能力的員工繼續留任。這類安排不僅有助企業保留資深人才與專業經驗,也讓高齡者得以延續收入來源及職場社會連結。
OECD 2024年高齡人口平均就業率
| 年齡 | 平均就業率 | 政策意涵 |
|---|---|---|
| 55至59歲 | 75.7% | 就業率高,需防止職場年齡歧視與技能淘汰 |
| 60至64歲 | 56.5% | 退休與工作之間的過渡階段,彈性就業需求上升 |
| 65至69歲 | 26.4% | 多數人離開勞動市場,但健康與經濟需求仍存在 |
對高齡者而言,工作不只是經濟收入,也關係到自我價值、社會參與與生活品質;對企業與整體經濟而言,善用人才有助緩解缺工壓力。未來勞動市場的關鍵,在於打破單一退休年齡的限制,依照個人的健康狀況、工作能力與意願,提供更多元且彈性的就業選擇。
長照需求攀升:高齡社會下的照顧人力與家庭支持危機
當高齡者逐漸退出勞動市場,社會也必須提供更完善的健康與照顧支持。隨著年齡增長,慢性病、失能、失智及生活自理能力下降的風險增加,不僅擴大醫療與長照需求,也加重家庭照顧負擔,使照顧人力、機構床位、居家服務與社區支持系統都面臨擴充壓力。
然而,照顧責任長期由女性與家庭成員無償承擔,是高齡社會中容易被忽略的問題。當照顧工作集中於家庭,家人可能因此減少工時、離開職場,甚至承受長期身心壓力,進而影響家庭收入與性別平等。因此,建立可負擔且具品質的長照體系,不只是社會福利政策,也是維持勞動參與與家庭經濟穩定的重要環節。
以日本為例,政府透過「社區整合照顧體系」串聯住宅、醫療、長照、預防照顧與生活支援服務,讓高齡者即使需要照顧,也能盡可能留在熟悉的社區生活,並透過社區資源分擔家庭照顧責任,減輕家屬的負擔。
因此,高齡化真正的挑戰,不只是讓人們活得更久,更在於如何延長健康生活的年限。從營養、運動、慢性病預防到心理健康、社會連結與居住安全,都需要及早規劃,才能降低未來醫療與長照需求,讓長壽社會兼顧生活品質與經濟永續。
制度提前布局:各國因應高齡社會的永續治理挑戰
面對2050年全球60歲以上人口將達21億人的趨勢,各國已陸續調整年金、醫療、長照、勞動市場與城市規劃等制度,以因應人口結構轉變。高齡化不僅牽動退休後的經濟保障,也影響民眾的工作機會與居住品質。其中,工作與居住是與民眾生活密切相關的兩大面向,退休制度改革及高齡友善環境建設,也成為推動長壽社會永續發展的重要課題。
舉例來說,在工作與退休制度方面,丹麥國會於2025年5月22日通過法案,決定自2040年起將法定退休年齡提高至70歲,適用於1970年12月31日後出生者。此外,丹麥也設有依工作年資與健康狀況申請的提早退休及高齡年金制度,讓不同勞動條件與健康狀況的民眾,擁有更多元的退休選擇。
至於在居住環境與生活品質方面,WHO於2007年發布《全球高齡友善城市指南》,提出涵蓋住宅、交通、公共空間、社會參與及健康服務等八大面向,並於2010年成立「高齡友善城市與社區全球網絡」,協助各地改善城市環境與公共服務,目前全球已有1,829個城市與社區加入,遍及60個國家,涵蓋超過4億人口。
從丹麥退休制度改革到WHO推動高齡友善城市,兩項措施分別回應高齡者在工作與居住方面的需求,也顯示人口老化帶來的挑戰不僅涉及退休保障,更延伸至生活環境與公共服務。隨著高齡人口增加,醫療資源配置、長期照護、社會福利及銀髮產業發展,也將面臨新的需求與調整。
全球高齡化已不可逆轉!WHO預估,2050年全球60歲以上人口將達21億人,聯合國則預估,2070年代後期65歲以上人口將首次超過18歲以下兒童。面對全球高齡化趨勢,各國如何整合醫療、照顧、勞動、財政與產業政策,讓不同年齡層持續參與社會並保有生活尊嚴,將影響長壽社會的生活品質、社會公平與經濟發展。